Bayangkan ada sebuah warung makan. Setiap hari warung itu ramai pembeli. Namun, pemiliknya tidak sekadar sibuk menghitung keuntungan. Ia juga memastikan sampah tidak dibuang sembarangan, menggunakan bahan baku secara bijak, memperlakukan karyawan dengan baik, dan sesekali membagikan makanan kepada warga yang membutuhkan.
Menariknya, pelanggan mulai menyukai warung tersebut. Mereka bukan hanya datang karena makanannya enak, tetapi juga karena merasa nyaman mengetahui bahwa uang yang mereka keluarkan ikut mendukung usaha yang bertanggung jawab.
Sekarang bayangkan warung kedua yang sama-sama menjual makanan dengan harga dan kualitas yang hampir serupa. Warung kedua ini hanya mengejar keuntungan. Jika suatu hari keduanya ingin mengembangkan usaha, warung mana yang lebih mudah mendapatkan kepercayaan pelanggan, mitra, dan investor?
Kemungkinan besar, warung pertma memiliki nilai lebih di mata banyak orang.
Cerita sederhana ini sebenarnya membawa kita pada sebuah pertanyaan penting dalam dunia bisnis: apakah perusahaan yang peduli terhadap lingkungan dan masyarakat akan memiliki nilai ekonomi yang lebih tinggi?
Pertanyaan itulah yang coba dijawab oleh Fathihani bersama Putri Dwi Wahyuni, Maria Lusiana Yulianti, Yuni Shara, dan Fatlina Zainuddin melalui penelitian berjudul Do Sustainability Practices Create Value? Evidence from Green Banking, Islamic Social Reporting, and Profitability in Indonesian Islamic Banks. Artikel ini diterbitkan dalam Shirkah: Journal of Economics and Business.
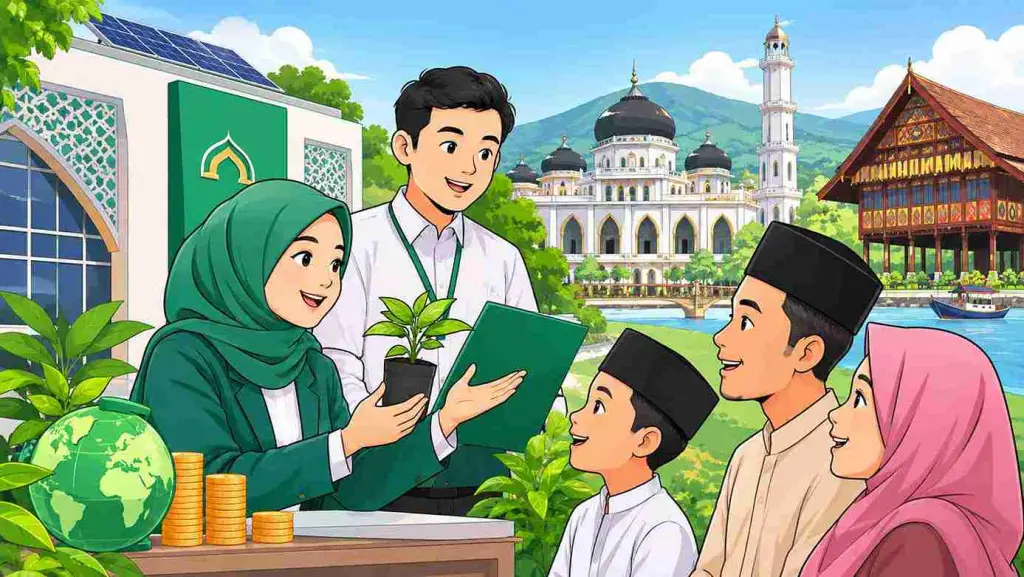
Penelitian tersebut membawa kita pada dunia perbankan syariah. Sebuah dunia yang seharusnya tidak hanya berbicara tentang bagaimana uang dikelola dan keuntungan diperoleh, tetapi juga bagaimana aktivitas ekonomi memberikan manfaat bagi kehidupan yang lebih luas.
Selama ini, kita mungkin memahami bank sebagai tempat menyimpan uang, meminjam dana, melakukan transfer, atau membiayai berbagai kebutuhan. Namun, bank sebenarnya memiliki pengaruh yang jauh lebih besar. Bank ikut menentukan kegiatan ekonomi mana yang mendapatkan pembiayaan dan kegiatan mana yang berpotensi berkembang.
Bayangkan sebuah perusahaan ingin membangun pabrik. Ia membutuhkan modal, kemudian datang ke bank untuk memperoleh pembiayaan. Jika bank hanya mempertimbangkan kemampuan perusahaan mengembalikan uang, ada kemungkinan aspek lingkungan luput dari perhatian. Padahal, pabrik tersebut mungkin menghasilkan limbah yang mencemari sungai atau merusak lingkungan sekitar.
Gagasan green banking
Green banking bukan sekadar mengurangi penggunaan kertas atau mengganti lampu kantor dengan lampu hemat energi. Gagasan ini lebih luas, yaitu bagaimana bank memasukkan pertimbangan lingkungan ke dalam kegiatan sehari-hari, kebijakan pembiayaan, hingga keputusan dalam menyalurkan dana.
Bank tidak hanya bertanya, apakah perusahaan ini mampu membayar pinjaman? Bank juga perlu mempertimbangkan, apakah kegiatan usaha yang dibiayai berpotensi merusak lingkungan?
Dengan demikian, uang tidak lagi dipandang sebagai sesuatu yang netral. Ke mana uang disalurkan dapat menentukan seperti apa masa depan lingkungan dan masyarakat.
Namun, penelitian ini tidak berhenti pada persoalan lingkungan. Ada satu dimensi lain yang menjadi perhatian, yaitu Islamic Social Reporting atau ISR.
Jika green banking berbicara tentang tanggung jawab lingkungan, ISR berbicara tentang tanggung jawab sosial dan etika yang berlandaskan prinsip Islam.
Kita bisa membayangkan sebuah bank syariah yang selalu mengiklankan dirinya sebagai lembaga keuangan yang sesuai prinsip Islam. Tetapi, bagaimana kita mengetahui bahwa nilai-nilai tersebut benar-benar dijalankan?
Apakah bank memperhatikan kesejahteraan karyawan? Apakah ada kepedulian terhadap masyarakat? Bagaimana penyaluran dana sosialnya? Apakah aktivitas bisnisnya terbuka dan dapat dipercaya? Bagaimana kepatuhannya terhadap prinsip syariah?
ISR berusaha menghadirkan jawaban melalui pelaporan berbagai aktivitas dan tanggung jawab tersebut.
Menariknya, dalam kerangka ini, pertanggungjawaban organisasi tidak hanya berhenti kepada pemegang saham, nasabah, masyarakat, atau pemerintah. Ada dimensi pertanggungjawaban spiritual kepada Allah.
Artinya, keberhasilan lembaga keuangan Islam semestinya tidak hanya diukur dari seberapa besar keuntungan yang diperoleh, tetapi juga dari bagaimana keuntungan itu dihasilkan dan sejauh mana keberadaannya membawa kemaslahatan.
Di sinilah penelitian tersebut memiliki gagasan yang menarik. Penulis mencoba mempertemukan dua hal yang sering dibicarakan secara terpisah: kepedulian terhadap lingkungan dan tanggung jawab sosial berdasarkan prinsip Islam.
Pertanyaannya kemudian menjadi lebih menarik: apakah kedua praktik tersebut benar-benar memberikan nilai tambah bagi bank?
Untuk menjawabnya, para peneliti mempelajari sejumlah bank umum syariah di Indonesia dengan melihat berbagai laporan perusahaan, termasuk laporan tahunan, laporan keberlanjutan, dan laporan keuangan. Mereka ingin mengetahui apakah perhatian bank terhadap lingkungan dan masyarakat berkaitan dengan meningkatnya nilai perusahaan.
Peneliti juga memperhatikan kemampuan bank dalam menghasilkan keuntungan. Sebab, bank yang sehat secara keuangan mungkin memiliki kemampuan lebih besar untuk menjalankan dan mempertahankan berbagai kegiatan yang bermanfaat bagi lingkungan dan masyarakat.
Hasilnya cukup menarik.
Green banking ditemukan memiliki hubungan positif dengan nilai perusahaan. Artinya, bank yang lebih terbuka dalam menunjukkan kepeduliannya terhadap lingkungan cenderung memiliki nilai yang lebih baik di mata pasar.
ISR juga menunjukkan hubungan positif. Dengan kata lain, keterbukaan bank mengenai tanggung jawab sosial, kepatuhan syariah, kesejahteraan karyawan, dan kepedulian terhadap masyarakat berkaitan dengan meningkatnya nilai perusahaan.
Namun, ada satu temuan yang justru menjadi bagian paling menarik dari penelitian ini: keuntungan ternyata ikut menentukan seberapa kuat praktik keberlanjutan memberikan nilai tambah.
Mari kita kembali pada cerita warung tadi.
Warung yang memiliki kepedulian terhadap lingkungan dan masyarakat memang mendapatkan kepercayaan pelanggan. Tetapi, jika setiap bulan mengalami kerugian, pemiliknya akan kesulitan mempertahankan program sosial, membeli peralatan ramah lingkungan, atau meningkatkan kesejahteraan karyawan.
Sebaliknya, warung yang sehat secara keuangan memiliki ruang lebih besar untuk mempertahankan komitmen tersebut.
Gambaran serupa ditemukan dalam penelitian ini. Kemampuan bank menghasilkan keuntungan tidak hanya berkaitan dengan nilai perusahaan, tetapi juga membuat hubungan antara kepedulian terhadap lingkungan, tanggung jawab sosial, dan nilai perusahaan menjadi lebih kuat.
Dengan kata lain, komitmen terhadap lingkungan dan masyarakat akan lebih kuat dalam menciptakan nilai ketika didukung oleh kondisi keuangan yang sehat.
Penelitian ini juga menunjukkan bahwa besar-kecilnya perusahaan dan cara perusahaan menggunakan dana pinjaman turut berkaitan dengan bagaimana pasar menilai perusahaan tersebut.
Temuan tersebut membawa kita pada satu pemahaman: keberlanjutan bukanlah kegiatan tambahan yang bisa dilakukan sesekali ketika perusahaan memiliki uang berlebih. Ia perlu menjadi bagian dari strategi utama organisasi.
Jika kita kaitkan dengan keadaan sekarang, gagasan ini terasa semakin relevan.
Kita hidup dalam masa ketika persoalan lingkungan semakin dekat dengan kehidupan sehari-hari. Banjir, kerusakan hutan, pencemaran sungai, perubahan iklim, dan berbagai persoalan ekologis bukan lagi sekadar berita yang jauh dari kehidupan kita.
Pada saat yang sama, masyarakat semakin mudah mengakses informasi. Nasabah dapat membaca laporan perusahaan, membandingkan kebijakan, dan mempertanyakan apakah sebuah lembaga benar-benar menjalankan tanggung jawab sosialnya atau sekadar membangun citra.
Dalam situasi seperti ini, bank memiliki posisi strategis. Mereka bukan hanya lembaga yang mengelola dana masyarakat, melainkan juga salah satu pintu yang menentukan arah pembiayaan ekonomi.
Bank yang membiayai kegiatan usaha ramah lingkungan dapat ikut mendorong perubahan. Sebaliknya, bank yang mengabaikan risiko lingkungan berpotensi ikut menopang kegiatan ekonomi yang merugikan masyarakat dalam jangka panjang.
Bagi perbankan syariah, tantangannya bahkan lebih besar. Sebab, masyarakat memiliki harapan bahwa lembaga yang membawa identitas syariah akan memperlihatkan tanggung jawab yang tidak hanya bersifat administratif, tetapi juga etis dan sosial.
Namun, di sinilah kita perlu sedikit kritis terhadap penelitian tersebut.
Pertama, penelitian ini lebih banyak melihat informasi yang disampaikan bank mengenai kegiatan keberlanjutan daripada membuktikan secara langsung seberapa baik kegiatan tersebut benar-benar dilaksanakan.
Ini merupakan perbedaan yang penting.
Sebuah bank bisa saja memiliki laporan keberlanjutan yang tebal, mencantumkan banyak program sosial, dan mengungkapkan berbagai kebijakan lingkungan. Tetapi, apakah seluruh program tersebut benar-benar berjalan dengan baik?
Mengungkapkan kegiatan tidak selalu sama dengan melaksanakan kegiatan. Melaporkan kepedulian tidak otomatis membuktikan bahwa kepedulian tersebut telah menghasilkan perubahan nyata.
Karena itu, kita perlu berhati-hati agar tidak langsung menyamakan banyaknya informasi dalam laporan dengan besarnya manfaat yang benar-benar dirasakan masyarakat.
Kedua, penelitian ini hanya mengamati sebagian bank umum syariah dalam kurun waktu tertentu. Hasilnya tentu memberikan gambaran yang berguna, tetapi belum tentu dapat mewakili seluruh kondisi perbankan syariah di Indonesia.
Nilai sebuah bank juga tidak hanya ditentukan oleh kepedulian terhadap lingkungan, tanggung jawab sosial, dan keuntungan. Kualitas pengelolaan bank, kemampuan menghadapi risiko, kondisi ekonomi, serta berbagai keadaan lainnya juga dapat memengaruhi kepercayaan masyarakat dan penilaian pasar. Faktor-faktor tersebut belum seluruhnya dibahas dalam penelitian ini.
Ada pula persoalan yang layak mendapat penjelasan lebih lanjut. Penelitian menyebutkan bahwa bank yang diamati merupakan bank umum syariah yang tercatat di Bursa Efek Indonesia. Sementara itu, penilaian terhadap nilai perusahaan membutuhkan informasi mengenai bagaimana pasar menilai saham perusahaan. Karena itu, identitas bank yang menjadi objek penelitian dan cara penilaiannya penting dijelaskan secara terbuka agar pembaca dapat memahami asal-usul hasil penelitian tersebut.
Ketiga, ada beberapa bagian dalam tabel hasil penelitian yang menunjukkan ketidaksesuaian antara angka-angka yang disajikan. Padahal, angka-angka tersebut menjadi dasar bagi penulis untuk menyatakan apakah suatu hubungan benar-benar didukung oleh hasil penelitian atau tidak.
Hal ini bukan berarti seluruh temuan penelitian otomatis salah. Namun, penyajian hasil tersebut perlu diperiksa kembali agar tidak menimbulkan keraguan bagi pembaca. Penjelasan yang lebih cermat akan membantu orang memahami seberapa kuat bukti yang mendukung kesimpulan penelitian.
Keempat, ada ketidakkonsistenan dalam menjelaskan peran keuntungan di dalam penelitian.
Pada satu bagian, keuntungan seolah dijelaskan sebagai sesuatu yang menjadi perantara munculnya pengaruh praktik keberlanjutan terhadap nilai perusahaan. Namun, pada bagian lain, keuntungan dijelaskan sebagai faktor yang memperkuat hubungan tersebut.
Keduanya memiliki makna berbeda. Peran sebagai perantara berarti keuntungan menjadi bagian dari proses yang menjelaskan bagaimana suatu pengaruh terjadi. Sementara itu, peran sebagai penguat berarti keuntungan membuat hubungan antara dua hal menjadi lebih kuat atau lebih lemah.
Dari penjelasan hasil penelitian, tampaknya penulis ingin menunjukkan bahwa kondisi keuangan yang baik dapat memperkuat hubungan antara kepedulian terhadap lingkungan, tanggung jawab sosial, dan nilai perusahaan. Karena itu, penjelasan mengenai peran keuntungan sebaiknya dibuat lebih konsisten agar pembaca tidak kebingungan.
Terlepas dari beberapa catatan tersebut, gagasan utama penelitian ini tetap layak diperhatikan.
Saya kira, salah satu pesan terpentingnya adalah bahwa kita tidak perlu mempertentangkan keuntungan dengan tanggung jawab sosial dan lingkungan.
Selama ini, ada anggapan bahwa perusahaan yang terlalu peduli terhadap lingkungan akan kehilangan keuntungan karena harus mengeluarkan biaya tambahan. Sebaliknya, perusahaan yang mengejar keuntungan dianggap harus mengorbankan kepentingan sosial.
Penelitian ini menawarkan sudut pandang yang berbeda. Keduanya justru dapat berjalan beriringan.
Bank membutuhkan keuntungan agar mampu bertahan dan mengembangkan kegiatan usahanya. Namun, keuntungan yang diperoleh juga perlu diarahkan untuk membangun kegiatan ekonomi yang lebih bertanggung jawab.
Dalam konteks perbankan syariah, gagasan ini seharusnya bukan sesuatu yang asing. Prinsip keadilan, amanah, kemaslahatan, dan tanggung jawab merupakan bagian penting dari nilai yang mendasari keberadaan lembaga keuangan Islam.
Karena itu, ukuran keberhasilan bank syariah semestinya tidak berhenti pada laporan laba rugi. Kita juga perlu melihat bagaimana bank mengelola pembiayaan, memperlakukan manusia, menjaga lingkungan, dan mempertanggungjawabkan aktivitasnya.
Bagi pengelola bank, penelitian ini memberikan dorongan untuk menjadikan green banking dan ISR sebagai bagian dari strategi bisnis, bukan sekadar kewajiban membuat laporan. Bagi regulator, hasil penelitian ini dapat menjadi bahan pertimbangan untuk memperkuat keterbukaan informasi dan praktik keuangan berkelanjutan. Sementara bagi masyarakat, penelitian ini mengingatkan bahwa memilih lembaga keuangan juga dapat menjadi bagian dari cara kita mendukung kegiatan ekonomi yang lebih bertanggung jawab.
Pada akhirnya, kita bisa kembali kepada pertanyaan sederhana di awal: apakah berbuat baik dapat menciptakan nilai ekonomi?
Penelitian ini memberikan jawaban positif, setidaknya berdasarkan hubungan yang ditemukan pada bank-bank yang diteliti. Namun, ada satu hal yang tidak boleh kita lupakan: nilai sebuah lembaga tidak semestinya hanya diukur dari bagaimana pasar menilainya, tetapi juga dari bagaimana keberadaannya memberikan manfaat bagi kehidupan.
Sebab, perusahaan yang bernilai bukan hanya perusahaan yang berhasil menghasilkan uang, melainkan juga perusahaan yang mampu mempertanggungjawabkan cara memperoleh dan menggunakan uang tersebut.
Mungkin inilah salah satu tantangan terbesar perbankan syariah hari ini: jangan sampai identitas syariah hanya terlihat dalam nama, produk, dan laporan tahunan, tetapi tidak benar-benar hadir dalam keputusan bisnis dan dampaknya terhadap masyarakat.
Jika Anda tertarik membaca lebih jauh, silakan membuka langsung jurnal karya Fathihani dan rekan-rekannya berikut ini: Do Sustainability Practices Create Value? Evidence from Green Banking, Islamic Social Reporting, and Profitability in Indonesian Islamic Banks (https://doi.org/10.22515/shirkah.v11i2.1085).
Mari membaca jurnalnya sambil ngopi. Tidak perlu terburu-buru menyetujui semua angka dan kesimpulannya. Kita bisa menikmati gagasannya, memeriksa penjelasannya, mempertanyakan hal-hal yang belum jelas, dan mengambil pelajaran yang bermanfaat.
Sebab, membaca jurnal bukan sekadar mencari tahu apa yang dikatakan peneliti. Lebih dari itu, membaca adalah latihan untuk berpikir, bertanya, dan melihat kenyataan dari sudut pandang yang mungkin selama ini tidak pernah kita perhatikan.